Imposto Seletivo: 12 carros 1.0 ficam isentos e elétricos serão taxados a partir de 2027; veja tabela completa
Medida Provisória define alíquotas do Imposto Seletivo para veículos a partir de 2027 e isenta 12 modelos 1.0 do programa Carro Sustentável
 AutoRodas
6 de novembro de 2026
Atualizado em 6 de novembro de 2026
4 min de leitura
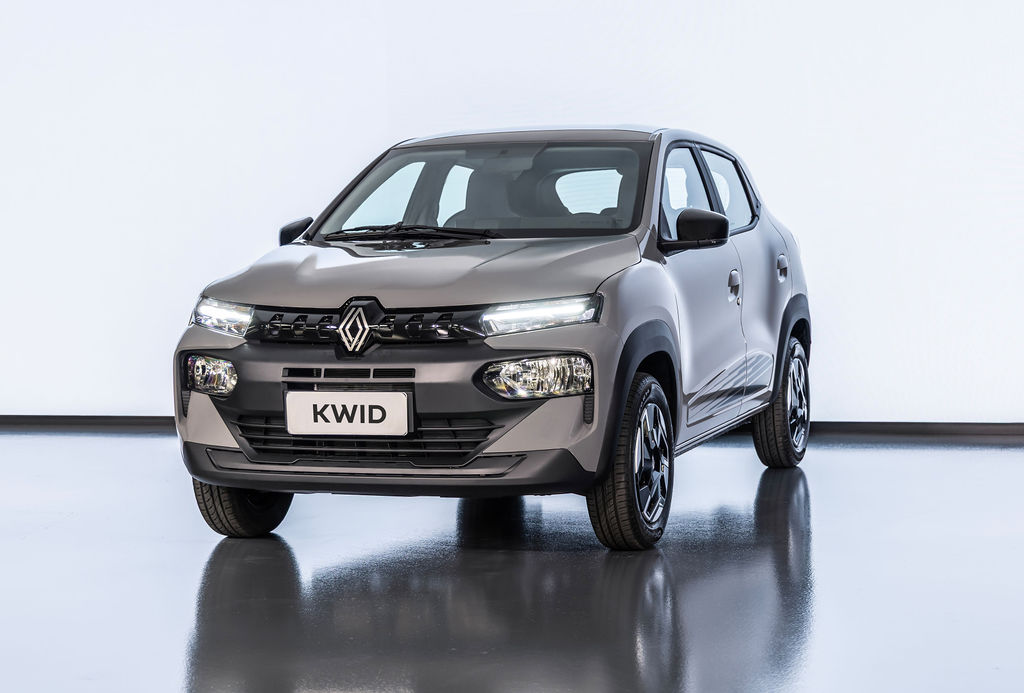
Medida Provisória publicada pelo governo federal detalha alíquotas que substituirão parcialmente o IPI e miram veículos mais poluentes
A publicação da Medida Provisória 1.399/2026, na quarta-feira (4), trouxe à tona o desenho completo das alíquotas do Imposto Seletivo — tributo que ficou conhecido como “imposto do pecado” e que nasce com a missão de desincentivar o consumo de produtos prejudiciais à saúde e ao meio ambiente. No universo automotivo, os alvos são os veículos mais poluentes.
Doze modelos 1.0 com alíquota zero
O destaque mais comentado do texto da MP é a lista de 12 automóveis que terão alíquota zero no novo tributo. Todos são equipados com motor 1.0 e fazem parte do programa Carro Sustentável, cuja vigência estava prevista para acabar este ano, mas que ganha sobrevida com a nova regra. Confira os modelos contemplados:
- Chevrolet Onix (MT, MT Turbo e Eco)
- Chevrolet Onix Plus (MT, MT Turbo e Eco)
- Citroën Basalt (Feel)
- Citroën C3 (Live Go, Live Plus e Feel Plus)
- Fiat Argo (Drive 1.0)
- Fiat Mobi (Like e Trekking)
- Hyundai HB20 (Comfort 1.0 MT e Limited 1.0 MT)
- Hyundai HB20S (Comfort 1.0 MT e Limited 1.0 MT)
- Renault Kardian (Vibe)
- Renault Kwid (Evolution, Techno e Outsider)
- Volkswagen Polo (Track, Robust e TSI 1.0 MT)
- Volkswagen Tera (1.0 MPI)
Além desses modelos, veículos destinados a pessoas com deficiência, com transtorno do espectro autista e a taxistas também estão isentos do Imposto Seletivo.
Estrutura herdada do IPI Verde
A arquitetura do novo tributo replica a lógica do IPI Verde. “A MP repete a mesma estrutura do IPI Verde, com alíquota base de 6,3 para os automóveis e 3,9 para comerciais leves. Ele tem pontos somados ou subtraídos conforme motorização, combustível, eficiência energética, densidade industrial e itens de segurança”, afirma Felipe Azevedo Maia, sócio fundador do AZM Advogados Associados. Na avaliação do especialista, a carga efetiva do IS tende a ficar próxima à do IPI atual.
Tabela de alíquotas por potência
A variação de pontos percentuais sobre a alíquota base depende diretamente da potência do veículo. Quanto mais cavalos, maior a taxação:
- Até 74,7 cv: -2,15 pontos percentuais
- Até 89,7 cv: -1,75 p.p.
- Até 97,8 cv: -0,25 p.p.
- Até 115,5 cv: 0,0 p.p.
- Até 142,7 cv: +0,75 p.p.
- Até 179,4 cv: +1,5 p.p.
- Até 224,3 cv: +3,0 p.p.
- Até 271,9 cv: +3,5 p.p.
- Até 326,3 cv: +4,0 p.p.
- Até 394,2 cv: +6,25 p.p.
- Acima de 394,2 cv: +6,50 p.p.
Tabela por fonte de energia e tecnologia de propulsão
O tipo de motorização e o combustível utilizado também pesam diretamente no cálculo. Veja a variação de alíquota para cada categoria:
- Elétrico: -2,0 p.p.
- Híbrido recarregável flex-fuel/etanol: -2,0 p.p.
- Híbrido completo flex-fuel/etanol: -1,5 p.p.
- Híbrido leve flex-fuel/etanol: -1,0 p.p.
- Etanol: -0,5 p.p.
- Flex-fuel: 0,0 p.p.
- Híbrido recarregável gasolina: +2,0 p.p.
- Híbrido completo gasolina: +3,0 p.p.
- Híbrido leve gasolina: +4,5 p.p.
- Híbrido recarregável diesel: +3,0 p.p.
- Híbrido completo diesel: +4,0 p.p.
- Híbrido leve diesel: +5,5 p.p.
- Gasolina: +6,5 p.p.
- Diesel: +12,0 p.p.
Montadoras já se movimentam
Cientes dessa estrutura tributária, fabricantes nacionais passaram a apostar em estratégias para reduzir a carga fiscal de seus produtos. A oferta de versões movidas exclusivamente a etanol — como o Onix Eco, o Onix Plus Eco e a VW Saveiro Robust Etanol — é um exemplo claro. Outro movimento recente veio da Stellantis, que cortou a potência do motor T200, presente em modelos de Fiat, Peugeot e Citroën, de 130 cv para 115 cv — justamente para se enquadrar em faixas mais favoráveis do Imposto Seletivo.
Impacto nos preços e risco jurídico
A reforma tributária que entra em vigor a partir de 2027 promete alterar não apenas os preços dos automóveis, mas também influenciar decisões estratégicas das montadoras sobre suas linhas de produtos. O IS funcionará como substituto parcial do IPI.
Há, porém, um alerta jurídico importante. A MP precisa ser aprovada pelo Congresso até o fim deste ano para virar lei e ser aplicada já em 2027. Caso contrário, o cenário pode se complicar. “As alíquotas deveriam ter sido definidas respeitando a noventena, 90 dias para o contribuinte se adaptar aos impactos dos tributos… O IS, como é um tributo que ainda será regulamentado de fato e virar lei, ele tem que respeitar a noventena. Se isso não for feito esse ano, tem outro princípio constitucional que é o da anterioridade anual. Isso pode não ocorrer em 2027 e só apenas em 2028”, conforme explica Pedro Poceiro, diretor da Loureiro Poceiro Contabilidade.
Caso tudo siga o cronograma previsto, as alíquotas terão caráter temporário até o final de 2027, seguindo a base do IPI. As alíquotas definitivas deverão ser definidas pelo Congresso Nacional em 2028.
Relacionadas