Reforma tributária pode deixar carros mais baratos no Brasil em janeiro de 2027? Entenda o cenário
Atraso na definição do Imposto Seletivo pode criar janela de isenção tributária para carros novos em janeiro de 2027, segundo a Anfavea
 AutoRodas
19 de outubro de 2026
Atualizado em 19 de outubro de 2026
5 min de leitura
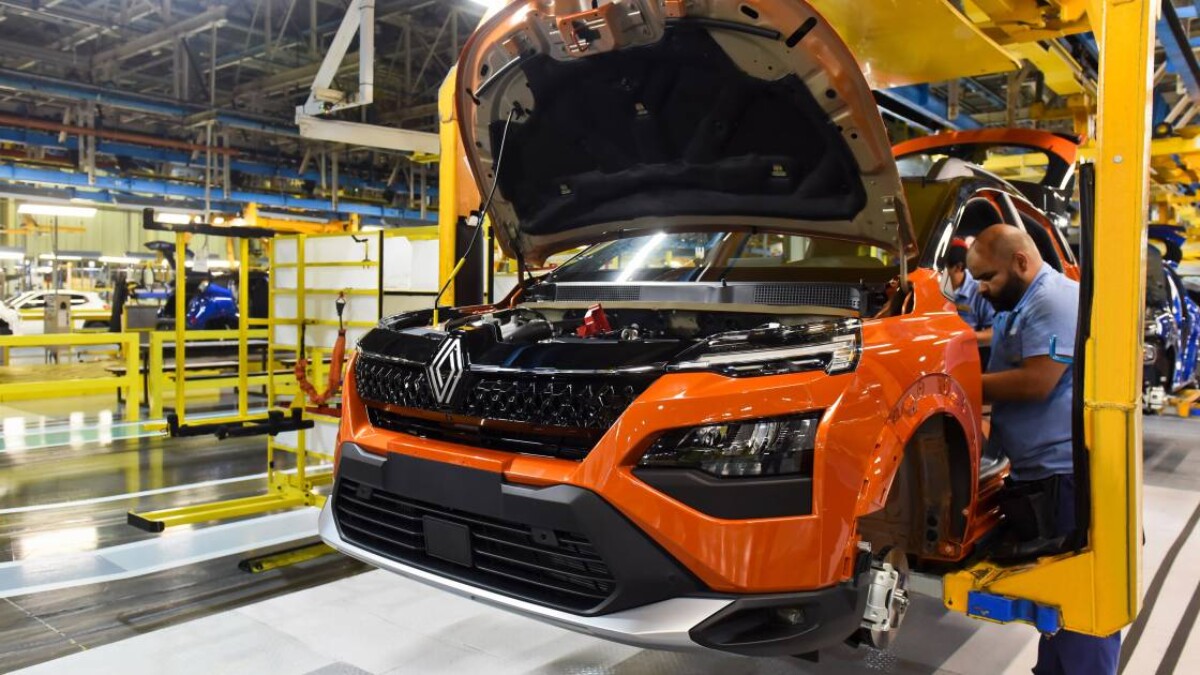
Indecisão sobre alíquotas pode fazer com que as montadoras não paguem o Imposto Seletivo não apenas no primeiro mês de 2027, como no ano inteiro
O atraso na definição das alíquotas do Imposto Seletivo (IS), tributo que substituirá parcialmente o IPI na reforma tributária, pode criar uma janela em que as montadoras não precisarão pagar o novo imposto no início de 2027. Segundo o presidente da Anfavea, Igor Calvet, sem o cumprimento da regra de anterioridade nonagesimal (noventena), não há base legal para a cobrança imediata do tributo, o que poderia resultar em veículos com carga tributária reduzida nos primeiros meses do ano.
Como funciona o novo sistema tributário para automóveis
A reforma tributária prevê que os carros novos passem a pagar o chamado IVA Dual, composto por dois tributos principais:
- IBS (Imposto sobre Bens e Serviços) — substituindo o ICMS (estadual) e o ISS (municipal);
- CBS (Contribuição sobre Bens e Serviços) — substituindo PIS e Cofins.
Além disso, o Imposto Seletivo, apelidado de “imposto do pecado”, incidirá sobre produtos considerados prejudiciais ao meio ambiente ou à saúde. No setor automotivo, ele funcionará como um substituto parcial do IPI, utilizando critérios semelhantes aos do atual IPI Verde, como eficiência energética e índice de emissões. Veículos mais eficientes terão alíquotas menores, enquanto modelos mais poluentes arcarão com tributação mais pesada.
A janela de isenção em janeiro de 2027
A cobrança do Imposto Seletivo deveria iniciar em 1º de janeiro de 2027, mas o governo ainda não definiu as alíquotas. O prazo original para a publicação do texto era setembro de 2026, de modo a respeitar a regra constitucional de anterioridade de 90 dias. Com o atraso, não haveria amparo legal para cobrar o tributo na virada do ano.
Igor Calvet, presidente da Anfavea, declarou em coletiva: “Não havendo ato de lei que o regule, nós não vamos pagar. Não é que não queremos, é que não devemos. Isso significa que podemos ter um mês de janeiro interessante do ponto de vista de vendas.”
A Anfavea considera dois cenários:
- Se uma Medida Provisória for aprovada ainda em 2026, as montadoras pagariam menos impostos em janeiro de 2027;
- Se a MP não sair até o fim do ano, a cobrança ficaria para 2028, reduzindo temporariamente os preços dos veículos.
Divergência entre especialistas
Nem todos acreditam que essa isenção se concretizará. Cassio Pagliarini, diretor da Bright Consulting, avalia que o governo pode editar uma medida provisória mantendo o IPI Verde vigente até que o Imposto Seletivo seja efetivamente regulamentado. Segundo ele, o ICMS continuará sendo cobrado normalmente em 2027 e 2028, e o mesmo pode ocorrer com o IPI.
Já Alexandre Furman, sócio da Deloitte, alerta que existem fatores que podem pressionar os preços para cima, como a redução de incentivos fiscais, a incidência direta do tributo sobre o veículo e sobre insumos minerais utilizados na produção, além de possíveis alterações nas margens das concessionárias.
Opinião do Especialista
A possibilidade de uma janela tributária favorável em janeiro de 2027 é real do ponto de vista jurídico, mas dificilmente se materializará na prática. Historicamente, o governo brasileiro recorre a instrumentos como medidas provisórias e decretos para evitar lacunas arrecadatórias. A perda de receita com a não cobrança do Imposto Seletivo — mesmo que por poucos meses — seria significativa demais para ser ignorada em um cenário de pressão fiscal.
Ainda assim, a declaração pública do presidente da Anfavea revela uma estratégia deliberada de pressão sobre o Executivo. Ao sinalizar que as montadoras não pagarão o tributo por falta de base legal, a entidade busca acelerar a definição das regras e, ao mesmo tempo, posicionar o setor como vítima da insegurança jurídica — um argumento poderoso em negociações de alíquota.
Do ponto de vista do consumidor, é preciso cautela com a expectativa de preços mais baixos. Mesmo que haja redução momentânea da carga tributária, as montadoras tendem a absorver parte desse benefício em suas margens, como já ocorreu em episódios anteriores de desoneração. O repasse integral ao consumidor final é improvável, especialmente em um mercado onde a demanda se mantém aquecida.
O cenário mais provável é que o governo publique alguma norma de transição — mantendo o IPI Verde ou criando uma regra intermediária — para evitar o vácuo tributário. A grande incógnita permanece sendo a alíquota final do Imposto Seletivo e como ela será escalonada por tipo de motorização. Veículos eletrificados e híbridos tendem a ser beneficiados, enquanto modelos a combustão interna pura podem sofrer aumento real de tributação, redefinindo a competitividade de diversas linhas de produto no mercado brasileiro.
Outro ponto que merece atenção é o impacto sobre os importados. A combinação do Imposto Seletivo com a CBS e o IBS pode alterar significativamente a equação de preço dos veículos vindos de fora, especialmente os chineses, que vêm ganhando participação de mercado. A depender da calibragem das alíquotas, o novo sistema tributário pode funcionar como uma barreira competitiva indireta, favorecendo a produção nacional.

Relacionadas